Rp.108,68 Miliar Piutang PBB-P2 Tak Disajikan, BPK Soroti Verifikasi Data Pemko Pekanbaru
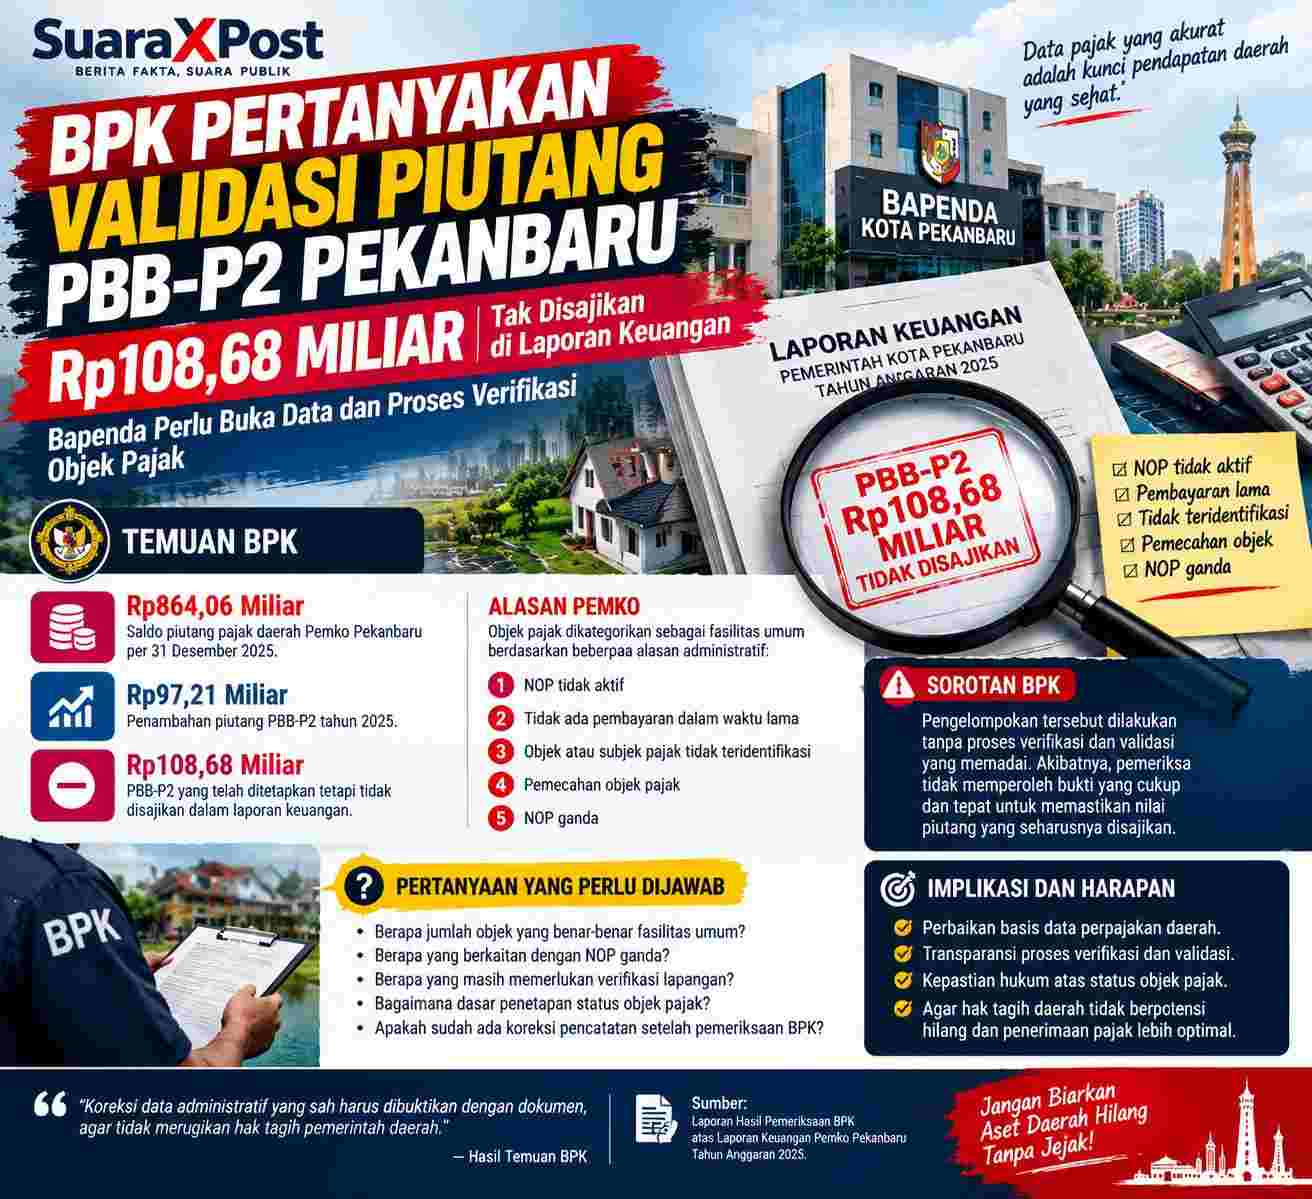
PEKANBARU, SUARAXPOST — Pengelolaan piutang pajak daerah Pemerintah Kota (Pemko) Pekanbaru menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) menemukan piutang Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) senilai Rp108,68 miliar yang telah ditetapkan, tetapi tidak disajikan dalam laporan keuangan Tahun Anggaran 2025.
Temuan tersebut menjadi salah satu persoalan yang mendasari opini Wajar Dengan Pengecualian (WDP) atas laporan keuangan Pemko Pekanbaru. BPK menyoroti pengelompokan sejumlah objek pajak sebagai fasilitas umum yang dilakukan tanpa proses verifikasi dan validasi memadai.
Persoalan ini menimbulkan pertanyaan mengenai keandalan basis data perpajakan daerah, dasar penetapan status objek pajak, serta mekanisme yang digunakan Badan Pendapatan Daerah (Bapenda) untuk menentukan piutang yang dicatat dalam laporan keuangan.
Dalam laporan pemeriksaan, BPK mencatat saldo piutang pajak daerah Pemko Pekanbaru per 31 Desember 2025 sebesar Rp864,06 miliar. Selain itu, terdapat penambahan piutang PBB-P2 tahun 2025 sebesar Rp97,21 miliar.
Di sisi lain, PBB-P2 senilai Rp108,68 miliar yang telah ditetapkan tidak disajikan dalam laporan keuangan. Angka tersebut menjadi perhatian karena pemeriksa tidak memperoleh bukti yang cukup dan tepat untuk memastikan nilai piutang yang seharusnya disajikan.
Rp108,68 Miliar Tidak Disajikan, Apa Dasar Penetapannya?
Berdasarkan uraian dalam laporan pemeriksaan, Pemko mengategorikan objek-objek pajak tersebut sebagai fasilitas umum dengan sejumlah alasan administratif.
Alasan yang disebutkan antara lain Nomor Objek Pajak (NOP) tidak aktif, tidak terdapat pembayaran dalam waktu lama, objek atau subjek pajak tidak teridentifikasi, pemecahan objek pajak, hingga dugaan NOP ganda.
Namun, persoalan yang disoroti BPK bukan sekadar adanya data tidak aktif atau objek pajak yang sulit diidentifikasi. Pemeriksa menilai pengelompokan tersebut tidak didukung proses verifikasi dan validasi yang memadai.
Kondisi ini menimbulkan pertanyaan mendasar: bagaimana status objek pajak ditetapkan, siapa yang melakukan pemeriksaan data, dan dokumen apa yang menjadi dasar untuk mengategorikannya sebagai fasilitas umum?
Penjelasan tersebut penting karena setiap kategori memiliki konsekuensi terhadap pencatatan piutang daerah. Data yang tidak aktif, misalnya, tidak dengan sendirinya membuktikan bahwa objek tersebut merupakan fasilitas umum. Demikian pula, NOP ganda atau subjek pajak yang belum teridentifikasi perlu ditelusuri sebelum status dan perlakuan akuntansinya dipastikan.
Bapenda perlu memaparkan proses yang telah dilakukan untuk memastikan bahwa pengelompokan objek pajak sesuai dengan kondisi sebenarnya dan didukung bukti yang dapat diperiksa.
Kualitas Data Pajak Daerah Dipertanyakan
Temuan BPK ini juga menyoroti kualitas administrasi perpajakan daerah. Basis data yang akurat menjadi unsur penting dalam memastikan piutang pajak dicatat secara tepat dan potensi penerimaan daerah dapat dikelola dengan baik.
Jika objek pajak tidak teridentifikasi, tidak aktif, atau tercatat ganda, pemerintah perlu melakukan rekonsiliasi dan verifikasi lapangan sesuai kebutuhan. Tanpa proses tersebut, terdapat risiko bahwa pencatatan piutang tidak mencerminkan kondisi yang sebenarnya.
Meski demikian, nilai Rp108,68 miliar yang tidak disajikan tidak dapat langsung dianggap sebagai uang yang hilang, kerugian negara, ataupun penerimaan yang pasti dapat ditagih. Penetapan status setiap objek, validitas piutang, dan perlakuan akuntansinya harus diperiksa berdasarkan dokumen pendukung.
Di sinilah pentingnya penjelasan terbuka dari Bapenda: berapa banyak objek yang benar-benar merupakan fasilitas umum, berapa yang berkaitan dengan NOP ganda, berapa yang belum teridentifikasi, dan berapa yang masih memerlukan pemeriksaan lebih lanjut?
Jawaban tersebut akan membantu publik memahami apakah persoalan utamanya terletak pada koreksi administratif, ketidakakuratan basis data, atau piutang yang belum disajikan secara memadai.
Bapenda Perlu Menjelaskan Proses Verifikasi
Sebagai instansi yang menangani pendapatan daerah, Bapenda perlu menjelaskan langkah-langkah yang ditempuh dalam memutakhirkan data PBB-P2 dan menetapkan status piutang.
Sejumlah hal yang perlu diklarifikasi meliputi dasar penetapan objek sebagai fasilitas umum, metode verifikasi NOP, pencocokan data dengan kondisi lapangan, serta mekanisme persetujuan sebelum perubahan status memengaruhi pencatatan laporan keuangan.
Pemko juga perlu menjelaskan apakah setelah pemeriksaan BPK dilakukan pemutakhiran data, koreksi pencatatan, atau langkah tindak lanjut lainnya.
Jika sebagian objek ternyata merupakan fasilitas umum yang memang tidak seharusnya diperlakukan sebagai piutang, dasar penetapan dan dokumen pendukungnya perlu tersedia. Sebaliknya, apabila terdapat piutang yang masih sah dan harus disajikan, pemerintah perlu menjelaskan langkah koreksi sesuai ketentuan akuntansi dan perpajakan yang berlaku.
Transparansi ini penting agar publik tidak hanya mengetahui angka temuan, tetapi juga dapat menilai apakah pemerintah telah melakukan perbaikan yang diperlukan.
Pertanyaan Publik untuk Pemko Pekanbaru
Berdasarkan temuan BPK, sejumlah pertanyaan perlu dijawab Pemko Pekanbaru dan Bapenda:
Berapa jumlah NOP yang membentuk nilai Rp108,68 miliar tersebut?
Berapa objek yang telah diverifikasi sebagai fasilitas umum, dan apa dokumen yang menjadi dasar penetapannya?
Berapa NOP yang tidak aktif, tercatat ganda, atau belum memiliki identitas objek dan subjek pajak yang jelas?
Apakah verifikasi lapangan telah dilakukan untuk memastikan status setiap objek?
Bagaimana tindak lanjut Pemko atas catatan BPK mengenai tidak memadainya verifikasi dan validasi?
Apakah telah dilakukan koreksi atau pemutakhiran data setelah pemeriksaan, dan bagaimana pengaruhnya terhadap penyajian piutang pajak daerah?
Pertanyaan tersebut penting untuk memastikan bahwa pengelolaan piutang PBB-P2 dilakukan berdasarkan data yang dapat diuji, bukan semata-mata klasifikasi administratif.
Transparansi Piutang Menjadi Ujian Akuntabilitas
Temuan ini seharusnya menjadi momentum bagi Pemko Pekanbaru untuk memperkuat tata kelola data pajak daerah. Pembenahan perlu diarahkan pada verifikasi objek pajak, pembersihan data ganda, pemutakhiran identitas wajib pajak, serta dokumentasi yang memadai atas setiap perubahan status.
Bagi pemerintah daerah, pencatatan piutang bukan sekadar persoalan administrasi laporan keuangan. Data tersebut juga menjadi salah satu dasar untuk memahami posisi hak tagih dan mengelola pendapatan daerah secara akuntabel.
SuaraXPost memandang bahwa temuan BPK ini perlu dijawab dengan penjelasan berbasis dokumen dan perkembangan tindak lanjut yang terukur. Tujuannya bukan menghakimi pihak tertentu, melainkan memastikan bahwa setiap angka dalam laporan keuangan dapat dijelaskan dan dipertanggungjawabkan.
SuaraXPost membuka ruang konfirmasi kepada Wali Kota Pekanbaru, Sekretaris Daerah, Bapenda, BPKAD, dan Inspektorat Daerah mengenai dasar pengelompokan objek pajak, proses validasi, serta tindak lanjut atas piutang PBB-P2 senilai Rp108,68 miliar yang tidak disajikan dalam laporan keuangan.
Sumber: Laporan Hasil Pemeriksaan BPK Perwakilan Provinsi Riau atas Laporan Keuangan Pemerintah Kota Pekanbaru Tahun Anggaran 2025, bagian dasar opini dan Catatan atas Laporan Keuangan mengenai piutang pajak daerah.
Catatan redaksi: Piutang yang tidak disajikan tidak otomatis berarti kerugian negara atau penerimaan yang pasti dapat ditagih. Status objek pajak dan perlakuan akuntansinya harus dipastikan melalui verifikasi serta dokumen pendukung.
Komentar