BPK Beri Opini WDP untuk Pemko Pekanbaru, Belanja Rp.18,38 Miliar dan Risiko KPBU Rp.491 Miliar Jadi Sorotan
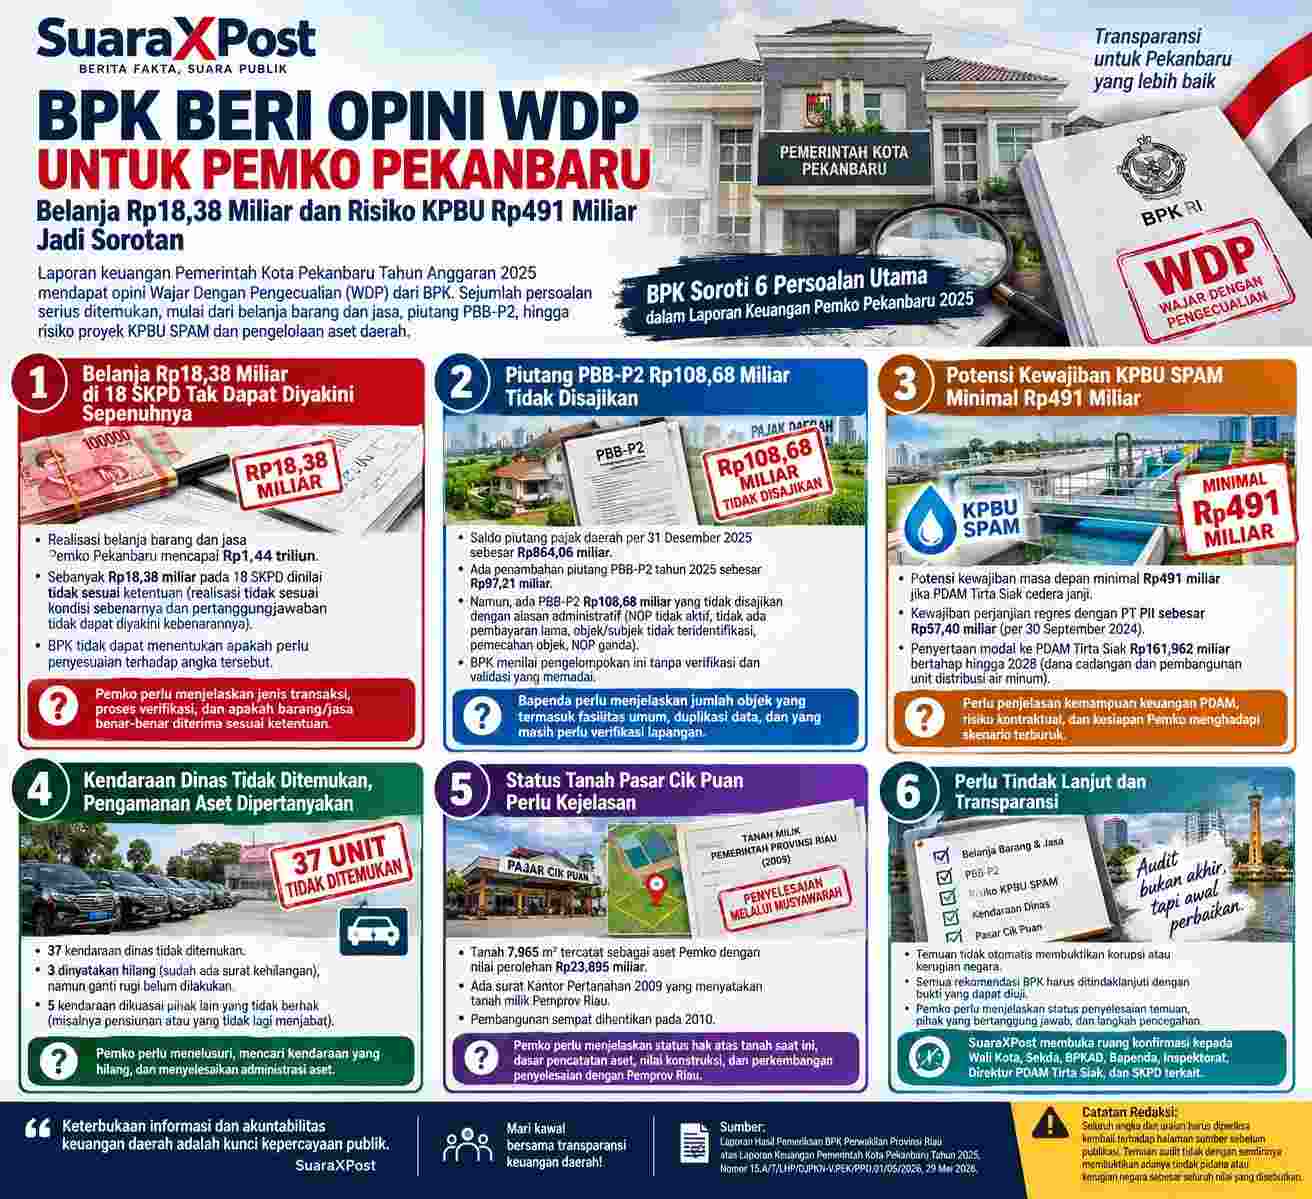
PEKANBARU, SUARAXPOST — Laporan keuangan Pemerintah Kota Pekanbaru Tahun Anggaran 2025 menyisakan sejumlah persoalan serius yang perlu mendapat perhatian publik. Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Riau memberikan opini Wajar Dengan Pengecualian (WDP), dengan menyoroti persoalan pertanggungjawaban belanja barang dan jasa pada 18 satuan kerja perangkat daerah (SKPD) serta pencatatan piutang Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2).
Di luar persoalan yang menjadi dasar opini tersebut, laporan keuangan Pemko Pekanbaru juga memuat sejumlah risiko lain, mulai dari pengamanan kendaraan dinas, status aset Pasar Cik Puan, hingga potensi kewajiban masa depan minimal Rp491 miliar yang berkaitan dengan proyek Sistem Penyediaan Air Minum (SPAM) melalui skema Kerja Sama Pemerintah dengan Badan Usaha (KPBU).
Laporan Hasil Pemeriksaan (LHP) atas Laporan Keuangan Pemerintah Kota Pekanbaru Tahun 2025 itu bernomor 15.A/T/LHP/DJPKN-V.PEK/PPD.01/05/2026 dan bertanggal 29 Mei 2026.
Belanja Rp18,38 Miliar di 18 SKPD Tak Dapat Diyakini Sepenuhnya
Dalam dasar opini WDP, BPK mengungkapkan bahwa realisasi belanja barang dan jasa Pemko Pekanbaru mencapai sekitar Rp1,44 triliun.
Namun, di dalam realisasi tersebut terdapat belanja pada 18 SKPD senilai Rp18,38 miliar yang dinilai tidak sesuai ketentuan. BPK menyebut, persoalan itu antara lain berkaitan dengan realisasi belanja yang tidak sesuai kondisi sebenarnya serta pertanggungjawaban yang tidak dapat diyakini kebenarannya.
Dampaknya, BPK tidak dapat menentukan apakah diperlukan penyesuaian terhadap angka realisasi belanja tersebut.
Temuan ini menjadi perhatian karena pertanggungjawaban belanja merupakan bagian penting dalam memastikan bahwa anggaran daerah digunakan sesuai peruntukan dan didukung bukti yang dapat diverifikasi.
Meski demikian, temuan tersebut tidak serta-merta membuktikan adanya tindak pidana korupsi. Jenis transaksi, nilai setiap persoalan, dokumen pendukung, dan tindak lanjut yang telah dilakukan perlu ditelusuri lebih lanjut.
Pertanyaan yang perlu dijawab Pemko adalah apa saja transaksi yang membentuk nilai Rp18,38 miliar tersebut, bagaimana proses verifikasi dilakukan, dan apakah seluruh barang maupun jasa yang dibayarkan benar-benar diterima sesuai ketentuan.
Piutang PBB-P2 Rp108,68 Miliar Tidak Disajikan
Persoalan lain yang menjadi dasar opini WDP adalah pencatatan piutang pajak daerah.
BPK mencatat saldo piutang pajak daerah Pemko Pekanbaru per 31 Desember 2025 sebesar Rp864,06 miliar. Di dalamnya terdapat penambahan piutang PBB-P2 tahun 2025 sebesar Rp97,21 miliar.
Namun, terdapat pula PBB-P2 senilai Rp108,68 miliar yang telah ditetapkan tetapi tidak disajikan dalam laporan keuangan.
Pemko mengategorikan objek tersebut sebagai fasilitas umum berdasarkan sejumlah alasan administratif, antara lain Nomor Objek Pajak (NOP) tidak aktif, tidak adanya pembayaran dalam waktu lama, objek atau subjek pajak yang tidak teridentifikasi, pemecahan objek pajak, dan NOP ganda.
BPK menyoroti bahwa pengelompokan tersebut dilakukan tanpa proses verifikasi dan validasi yang memadai. Akibatnya, pemeriksa tidak memperoleh bukti yang cukup dan tepat untuk memastikan nilai piutang yang seharusnya disajikan.
Persoalan ini memunculkan pertanyaan mengenai kualitas basis data perpajakan daerah dan mekanisme penetapan status objek pajak.
Bapenda perlu menjelaskan berapa objek yang benar-benar merupakan fasilitas umum, berapa yang berkaitan dengan duplikasi data, serta berapa yang masih memerlukan verifikasi lapangan.
Klarifikasi tersebut penting agar publik dapat membedakan antara koreksi data administratif yang sah dan potensi hak tagih pemerintah yang belum dicatat secara memadai.
Potensi Kewajiban KPBU SPAM Minimal Rp.491 Miliar
Sorotan berikutnya berasal dari pengungkapan risiko fiskal terkait PDAM Tirta Siak dan proyek KPBU SPAM Kota Pekanbaru.
Dalam Catatan atas Laporan Keuangan Bagian 6.8, Pemko menjelaskan adanya potensi kewajiban masa depan minimal Rp491 miliar apabila PDAM Tirta Siak mengalami cedera janji sesuai perjanjian proyek.
BPK juga mengungkap kewajiban berdasarkan perjanjian regres dengan PT PII terkait pembiayaan infrastruktur yang telah terlaksana sebesar Rp57,40 miliar per 30 September 2024.
Di sisi lain, laporan menyebut ketentuan penyertaan modal kepada PDAM Tirta Siak sebesar Rp161,962 miliar secara bertahap menjelang 2028, yang dialokasikan untuk pembentukan dana cadangan penanggung jawab proyek KPBU dan pembangunan unit distribusi air minum.
Angka-angka tersebut memiliki fungsi yang berbeda. Potensi kewajiban Rp491 miliar bukan bukti bahwa kerugian dengan nilai yang sama telah terjadi, sedangkan nilai penyertaan modal tidak boleh langsung dianggap sebagai kerugian.
Meski demikian, besarnya potensi kewajiban tersebut menuntut penjelasan terbuka mengenai kemampuan keuangan PDAM, risiko kontraktual, dan kesiapan Pemko menghadapi skenario terburuk.
Publik perlu mengetahui kondisi apa yang dapat memicu kewajiban tersebut, bagaimana pembagian tanggung jawab antara PDAM dan Pemko, serta apakah risiko itu telah diperhitungkan dalam perencanaan fiskal daerah.
Kendaraan Dinas Tidak Ditemukan, Pengamanan Aset Dipertanyakan
Dalam laporan pemeriksaan atas sistem pengendalian intern dan kepatuhan, BPK menemukan 37 unit kendaraan bermotor milik Pemko Pekanbaru yang tidak ditemukan keberadaannya.
Dari jumlah tersebut, tiga kendaraan dinyatakan hilang dan telah memiliki surat keterangan kehilangan dari kepolisian. Namun, pada saat pemeriksaan, proses tuntutan ganti rugi belum dilakukan dan kepala SKPD terkait belum melaporkan persoalan tersebut kepada Tim Penyelesaian Kerugian Daerah.
BPK juga menemukan lima kendaraan bermotor yang dikuasai pihak lain yang tidak berhak. Laporan menyebut di antaranya kendaraan yang masih dikuasai pegawai atau pejabat yang telah purnatugas atau tidak lagi menjabat.
Temuan tersebut memperlihatkan pentingnya pengawasan fisik aset, administrasi serah terima kendaraan, dan penegakan tanggung jawab pengguna barang.
Pemko perlu menjelaskan apakah seluruh kendaraan tersebut telah ditelusuri, apakah ada yang berhasil ditemukan kembali, serta bagaimana penyelesaian atas kendaraan yang dinyatakan hilang.
Tidak ditemukannya kendaraan dalam pemeriksaan tidak otomatis membuktikan penggelapan. Namun, status aset yang tidak jelas dan lambatnya penyelesaian administrasi tetap perlu ditindaklanjuti secara terukur.
Status Tanah Pasar Cik Puan Perlu Kejelasan
Laporan keuangan Pemko juga menguraikan riwayat status tanah dan bangunan berupa konstruksi dalam pengerjaan di Pasar Cik Puan, Jalan Tuanku Tambusai, Kecamatan Sukajadi.
Dalam catatan Pemko, tanah seluas 7.965 meter persegi tercatat sebagai aset Pemerintah Kota Pekanbaru dengan nilai perolehan Rp23,895 miliar.
Namun, dokumen historis yang diuraikan dalam laporan juga memuat persoalan mengenai status kepemilikan tanah, termasuk surat Kantor Pertanahan Kota Pekanbaru pada 2009 yang menyatakan tanah dimaksud merupakan milik Pemerintah Provinsi Riau dan menyarankan penyelesaian melalui musyawarah kedua pemerintah.
Laporan turut mencatat penghentian sementara aktivitas pembangunan di atas lahan tersebut pada 2010.
Riwayat tersebut membuat kejelasan status hukum tanah dan pencatatan bangunan menjadi hal yang perlu diperiksa secara cermat.
Pemko perlu menjelaskan status hak atas tanah saat ini, dasar pencatatannya sebagai aset daerah, nilai konstruksi yang masih tercatat, serta perkembangan penyelesaian dengan Pemerintah Provinsi Riau.
Pemko Perlu Membuka Status Tindak Lanjut
Rangkaian persoalan tersebut tidak berarti seluruh transaksi dan aset yang diperiksa bermasalah. Namun, temuan BPK menunjukkan adanya sejumlah area yang membutuhkan perbaikan pengendalian, penjelasan administratif, dan pengawasan lanjutan.
Langkah penting berikutnya adalah memastikan setiap rekomendasi BPK ditindaklanjuti dengan bukti yang dapat diuji. Pemerintah juga perlu menjelaskan status penyelesaian temuan, pihak yang bertanggung jawab, serta langkah pencegahan agar masalah serupa tidak berulang.
Untuk belanja barang dan jasa, penelusuran perlu diarahkan pada jenis transaksi, dokumen pertanggungjawaban, serta kesesuaian antara pembayaran dan realisasi di lapangan. Untuk PBB-P2, verifikasi data objek pajak perlu menjadi prioritas. Sementara itu, risiko KPBU SPAM memerlukan penjelasan mengenai kemampuan keuangan PDAM dan antisipasi kewajiban kontraktual.
SuaraXPost memandang persoalan ini perlu ditempatkan sebagai agenda transparansi dan akuntabilitas keuangan daerah, dengan tetap membedakan temuan administratif, risiko fiskal, dan dugaan pelanggaran hukum yang memerlukan pembuktian tersendiri.
Hak jawab dan konfirmasi
SuaraXPost membuka ruang konfirmasi kepada Wali Kota Pekanbaru, Sekretaris Daerah, BPKAD, Bapenda, Inspektorat Daerah, Direktur PDAM Tirta Siak, serta SKPD terkait mengenai rincian temuan dan status tindak lanjut rekomendasi BPK.
Penjelasan resmi, dokumen pendukung yang dapat dibuka kepada publik, dan bukti penyelesaian akan menjadi bagian penting dalam melengkapi pemberitaan ini secara berimbang.
Sumber: Laporan Hasil Pemeriksaan BPK Perwakilan Provinsi Riau atas Laporan Keuangan Pemerintah Kota Pekanbaru Tahun 2025, Nomor 15.A/T/LHP/DJPKN-V.PEK/PPD.01/05/2026, 29 Mei 2026, serta bagian laporan pemeriksaan SPI dan kepatuhan yang dirujuk dalam dokumen.
Catatan redaksi: Seluruh angka dan uraian temuan harus diperiksa kembali terhadap halaman sumber sebelum publikasi. Temuan audit tidak dengan sendirinya membuktikan adanya tindak pidana atau kerugian negara sebesar seluruh nilai yang disebutkan.
Komentar