LHP BPK Bongkar Persoalan Belanja Pemkab Meranti: Rp.4,44 Miliar di Setda, Infrastruktur dan Aset Ikut Disorot
SUARAXPOST.COM | KEPULAUAN MERANTI — Pengelolaan anggaran Pemerintah Kabupaten Kepulauan Meranti Tahun Anggaran 2025 menjadi sorotan setelah Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Riau mengungkap sejumlah persoalan dalam pertanggungjawaban belanja, pekerjaan fisik, pengadaan peralatan, hingga penatausahaan aset daerah.
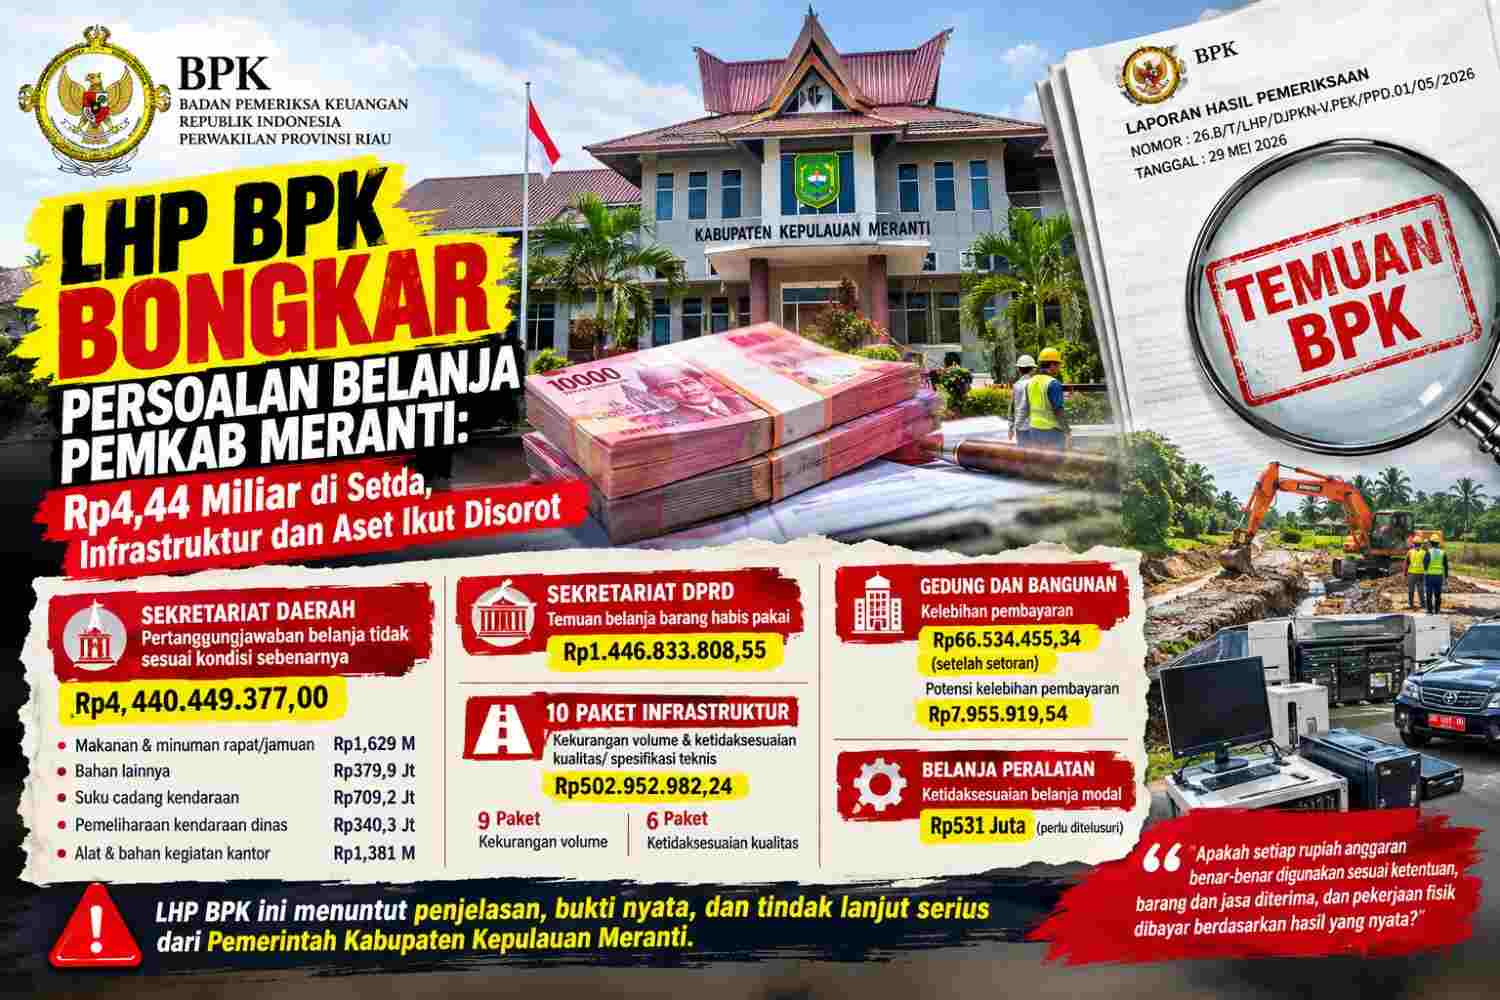
Laporan bernomor 26.B/T/LHP/DJPKN-V.PEK/PPD.01/05/2026, tertanggal 29 Mei 2026, mencatat berbagai ketidaksesuaian yang membutuhkan penjelasan dan tindak lanjut serius dari pemerintah daerah. Di antara yang mencolok adalah temuan pertanggungjawaban belanja pada Sekretariat Daerah senilai Rp4,44 miliar, belanja pada Sekretariat DPRD sebesar Rp1,44 miliar, serta persoalan volume dan kualitas pekerjaan infrastruktur.
Temuan tersebut memunculkan pertanyaan mendasar: seberapa efektif pengawasan internal pemerintah daerah dalam memastikan setiap rupiah anggaran dibelanjakan sesuai ketentuan, barang dan jasa benar-benar diterima, serta pekerjaan fisik dibayar berdasarkan hasil yang nyata?
Rp4,44 Miliar pada Sekretariat Daerah Jadi Sorotan
Salah satu temuan penting dalam laporan BPK berkaitan dengan pertanggungjawaban belanja barang habis pakai dan pemeliharaan peralatan serta mesin pada Sekretariat Daerah Kabupaten Kepulauan Meranti.
BPK mencatat nilai temuan sebesar Rp4.440.449.377,00. Rinciannya meliputi belanja makanan dan minuman rapat serta jamuan tamu sekitar Rp1,629 miliar, bahan-bahan lainnya Rp379,9 juta, suku cadang kendaraan Rp709,2 juta, pemeliharaan kendaraan dinas Rp340,3 juta, serta alat dan bahan kegiatan kantor sekitar Rp1,381 miliar.
Dalam uraian pemeriksaan, BPK menyoroti pertanggungjawaban belanja yang tidak sesuai dengan kondisi sebenarnya, disertai persoalan pengawasan, verifikasi, dan pertanggungjawaban pengeluaran.
Nilai tersebut menuntut penjelasan berbasis dokumen. Apakah seluruh barang dan jasa yang dibayarkan benar-benar diterima? Bagaimana proses pemeriksaan bukti transaksi dilakukan? Berapa nilai yang telah dikembalikan ke kas daerah, dan berapa yang masih harus ditindaklanjuti?
Pertanyaan ini penting karena pertanggungjawaban belanja pemerintah tidak cukup hanya didukung dokumen administratif. Kesesuaian antara pembayaran, bukti transaksi, dan kondisi riil juga harus dapat dipertanggungjawabkan.
Sekretariat DPRD Juga Tercatat dalam Temuan BPK
Persoalan pertanggungjawaban belanja turut ditemukan pada Sekretariat DPRD Kabupaten Kepulauan Meranti. BPK mencatat temuan belanja barang habis pakai senilai Rp1.446.833.808,55.
Besarnya nilai tersebut perlu dijelaskan melalui rincian transaksi, bukti penerimaan barang, kesesuaian realisasi dengan kebutuhan, serta status tindak lanjut rekomendasi pemeriksaan.
Publik berhak mengetahui apakah barang yang dibayar telah diterima sesuai ketentuan, bagaimana verifikasi dilakukan, dan apakah terdapat kewajiban pengembalian yang belum diselesaikan.
Meski demikian, temuan pemeriksaan tidak otomatis membuktikan terjadinya tindak pidana. Penilaian lebih lanjut harus didasarkan pada dokumen, fakta lapangan, hasil tindak lanjut, dan proses pemeriksaan oleh pihak berwenang.
Sepuluh Paket Infrastruktur: Volume dan Kualitas Dipertanyakan
Sorotan berikutnya mengarah pada pekerjaan jalan, jaringan, dan irigasi. BPK mencatat persoalan kekurangan volume serta ketidaksesuaian kualitas atau spesifikasi teknis pada 10 paket pekerjaan, dengan nilai temuan yang tercantum sebesar Rp502.952.982,24.
Pemeriksaan terhadap paket-paket dengan nilai kontrak sekitar Rp20,36 miliar menemukan kekurangan volume pada sembilan paket dan ketidaksesuaian kualitas pada enam paket.
Kondisi tersebut menimbulkan pertanyaan mengenai pengawasan pelaksanaan kontrak, pengukuran hasil pekerjaan, pemeriksaan sebelum pembayaran, hingga tanggung jawab penyedia dan pejabat yang terlibat dalam proses penerimaan hasil pekerjaan.
Dalam rincian yang diuraikan pada laporan, delapan paket pekerjaan yang telah dibayar lunas oleh Dinas PUPR masih menyisakan nilai kelebihan pembayaran sebesar Rp439.027.261,21 setelah memperhitungkan setoran yang tercatat hingga periode pemeriksaan.
Angka itu perlu menjadi perhatian dalam tindak lanjut pemerintah daerah. Namun, status setiap nilai harus tetap dibedakan berdasarkan kategori dan posisi penyelesaiannya dalam laporan BPK.
Pertanyaan yang perlu dijawab bukan hanya berapa nilai yang telah disetorkan, melainkan juga apakah kekurangan volume sudah diperbaiki, apakah mutu pekerjaan memenuhi spesifikasi kontrak, dan apakah masyarakat telah menerima infrastruktur sesuai nilai yang dibayarkan.
Pekerjaan Gedung dan Bangunan Masih Menyisakan Persoalan
Pada pekerjaan gedung dan bangunan, BPK juga menemukan kekurangan volume. Dalam uraian pemeriksaan, setelah memperhitungkan setoran yang tercatat hingga 19 Mei 2026, masih terdapat kelebihan pembayaran sebesar Rp66.534.455,34 serta potensi kelebihan pembayaran sebesar Rp7.955.919,54.
Kedua angka tersebut memiliki kategori berbeda dan tidak boleh langsung diperlakukan sebagai satu nilai kerugian final tanpa memeriksa rincian pemeriksaan.
Pemerintah daerah perlu membuka penjelasan mengenai paket pekerjaan yang dimaksud, hasil pemeriksaan fisik, langkah perbaikan, serta perkembangan penyelesaian kewajiban yang tercantum dalam laporan.
Pengawasan pekerjaan konstruksi semestinya tidak berhenti pada kelengkapan administrasi. Kualitas, volume, dan kesesuaian spesifikasi merupakan bagian penting untuk memastikan anggaran benar-benar menghasilkan bangunan yang layak dan bermanfaat.
Belanja Peralatan Rp531 Juta Perlu Ditelusuri
BPK turut mencatat ketidaksesuaian belanja modal peralatan dan mesin pada tiga satuan kerja perangkat daerah (SKPD), dengan nilai kelebihan pembayaran sebesar Rp531.084.189,00.
Rinciannya meliputi Rp521.776.851,00 pada Sekretariat Daerah dan Rp9.307.338,00 pada Dinas Sosial, Pemberdayaan Perempuan dan Perlindungan Anak, serta Pengendalian Penduduk dan Keluarga Berencana (DinsosP3AP2KB).
Dalam uraian laporan, realisasi belanja modal peralatan dan mesin pada Sekretariat Daerah disebut tidak sesuai dengan kondisi sebenarnya. Tujuan pengadaan juga dinilai tidak tercapai atau barang tidak dapat dimanfaatkan oleh pengguna pada SKPD terkait.
Temuan ini perlu ditindaklanjuti melalui pemeriksaan fisik barang, penelusuran dokumen pengadaan dan penerimaan, serta penjelasan mengenai keberadaan dan fungsi peralatan yang dibeli menggunakan anggaran daerah.
Jika barang yang dibayarkan tidak dapat dimanfaatkan sebagaimana tujuan pengadaannya, pemerintah harus menjelaskan langkah penyelesaiannya sesuai ketentuan, termasuk status pengembalian pembayaran apabila memang diwajibkan.
Aset Tetap Bernilai Triliunan Rupiah, Administrasi Harus Akurat
Selain belanja, BPK menyoroti pengelolaan aset tetap pemerintah daerah. Dalam laporan, nilai aset tetap tercatat sekitar Rp3,05 triliun, meningkat sekitar Rp673,67 miliar atau 28,35 persen dibandingkan tahun sebelumnya.
Kenaikan nilai aset tidak dengan sendirinya menunjukkan penyimpangan. Namun, di tengah besarnya nilai tersebut, persoalan administrasi dan pengamanan aset menjadi penting untuk diperiksa secara menyeluruh.
Laporan menguraikan sejumlah persoalan, antara lain tanah bersengketa, pencatatan tanah ganda, kendaraan yang belum diketahui keberadaannya, persoalan dokumen aset, serta penatausahaan konstruksi dalam pengerjaan yang belum tertib.
Kondisi tersebut menimbulkan pertanyaan mengenai keandalan inventarisasi, kepastian legalitas kepemilikan, keberadaan fisik aset, dan kesesuaian pencatatan dalam laporan keuangan.
Pemerintah daerah perlu memastikan setiap aset dapat ditelusuri melalui dokumen yang sah dan pemeriksaan fisik. Aset yang belum jelas statusnya harus ditangani secara terukur agar tidak menimbulkan persoalan berulang dalam pengamanan kekayaan daerah.
Retribusi Daerah Baru Terealisasi 74,90 Persen
Pada sisi pendapatan, BPK mencatat realisasi retribusi daerah tahun 2025 sebesar Rp52.373.094.064,18, dari anggaran sekitar Rp69,92 miliar atau 74,90 persen.
Selisih antara target anggaran dan realisasi tersebut bukan otomatis kerugian daerah. Meski begitu, capaian tersebut layak dievaluasi untuk mengetahui penyebabnya, mulai dari ketepatan penetapan target, kualitas pendataan wajib retribusi, efektivitas pemungutan, hingga kepatuhan penyetoran.
BPK juga mengungkap persoalan dalam pengelolaan PBB-P2 dan BPHTB, termasuk validasi data objek dan subjek pajak serta pemberian pengurangan pajak yang perlu dibenahi.
Perbaikan pendataan dan pengawasan pendapatan penting untuk melindungi hak keuangan daerah sekaligus memastikan pungutan kepada masyarakat dilaksanakan berdasarkan ketentuan.
Pertanyaan Terbesar: Sejauh Mana Rekomendasi BPK Dituntaskan?
Berbagai temuan tersebut pada akhirnya mengarah pada persoalan tindak lanjut. Pemerintah daerah perlu menjelaskan nilai yang telah dipulihkan ke kas daerah, kewajiban yang masih tersisa, perbaikan fisik yang telah dilakukan, serta perubahan prosedur pengawasan yang diterapkan setelah pemeriksaan.
Bupati Kepulauan Meranti dan Sekretaris Daerah perlu menjelaskan langkah pengendalian secara menyeluruh. BPKAD dan Inspektorat perlu memberikan keterangan mengenai pemantauan tindak lanjut, verifikasi setoran, serta pembenahan sistem pengendalian internal.
Dinas PUPR dan perangkat daerah terkait juga perlu menjelaskan penyelesaian temuan pekerjaan fisik, sedangkan Sekretariat DPRD perlu memberikan rincian dan status penyelesaian temuan belanja yang menjadi tanggung jawabnya.
Konfirmasi kepada penyedia pekerjaan diperlukan untuk menguji kesesuaian antara hasil pemeriksaan, kondisi lapangan, dan langkah penyelesaian kontrak. Seluruh pihak yang disebut atau berkaitan dengan temuan harus diberi kesempatan memberikan penjelasan sebelum pemberitaan menyimpulkan persoalan lebih jauh.
SuaraXPost: Akuntabilitas Tidak Berhenti pada Laporan
Temuan BPK merupakan bahan penting untuk memperbaiki tata kelola keuangan daerah. Namun, nilai temuan saja belum cukup untuk menilai apakah persoalan telah selesai atau justru masih menyisakan kewajiban yang harus dituntaskan.
Ukuran akuntabilitas terletak pada tindak lanjut yang dapat diverifikasi: uang yang wajib dikembalikan benar-benar masuk ke kas daerah, pekerjaan yang tidak sesuai ditangani, aset terlindungi, dan kelemahan pengendalian diperbaiki agar tidak berulang.
SuaraXPost.com memandang pemerintah daerah perlu menyampaikan penjelasan berbasis data dan dokumen mengenai perkembangan tindak lanjut rekomendasi BPK. Transparansi tersebut penting agar masyarakat dapat menilai keseriusan pemerintah dalam menjaga anggaran dan kekayaan daerah.
Pemberitaan ini tetap menempatkan temuan sesuai uraian laporan pemeriksaan. Temuan administrasi, ketidaksesuaian pembayaran, dan potensi kelebihan pembayaran tidak serta-merta menjadi bukti tindak pidana oleh individu tertentu. Penetapan tanggung jawab harus mengikuti bukti dan mekanisme hukum yang berlaku.
Kini, yang ditunggu publik Kepulauan Meranti adalah jawaban yang konkret: apa yang sudah diselesaikan, apa yang masih tertunda, siapa yang bertanggung jawab sesuai kewenangannya, dan langkah apa yang dilakukan agar persoalan serupa tidak kembali terjadi.
Komentar