Rp.3,06 Miliar Perjalanan Dinas BLJ Disorot BPK: Hotel Tak Terkonfirmasi, Perjalanan Ganda hingga Selisih Rp.201 Juta
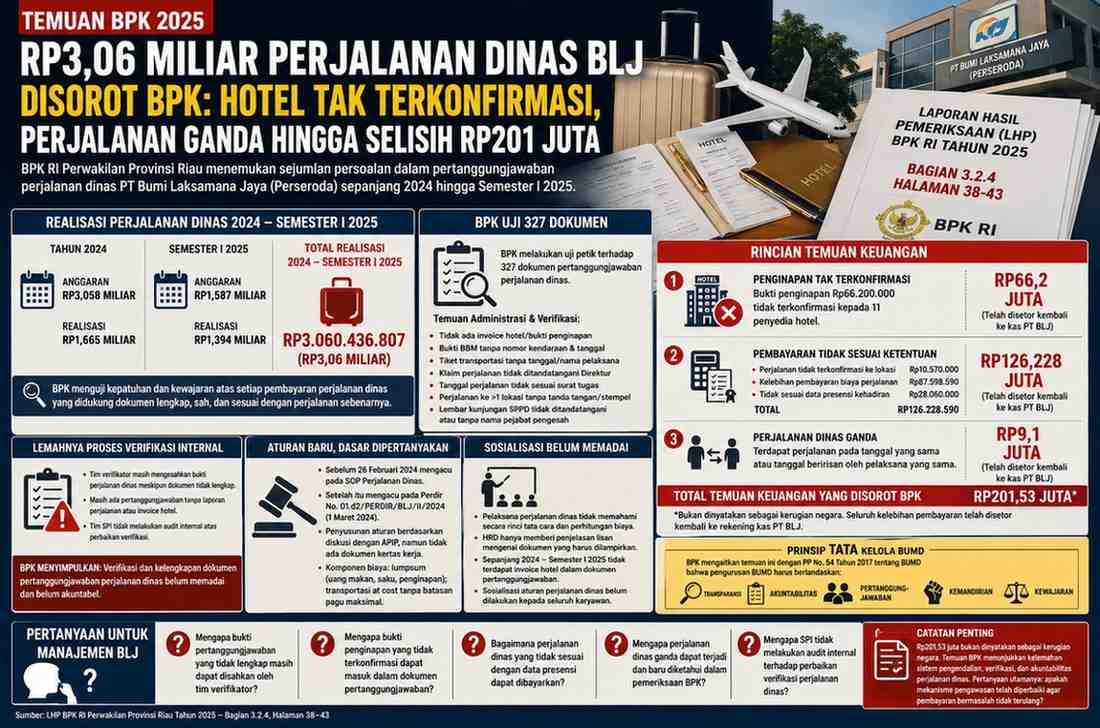
BENGKALIS — Uang perusahaan senilai Rp3,06 miliar direalisasikan PT Bumi Laksamana Jaya (Perseroda) atau PT BLJ untuk perjalanan dinas sepanjang 2024 hingga Semester I 2025. Namun, pemeriksaan Badan Pemeriksa Keuangan (BPK) RI Perwakilan Provinsi Riau menemukan sejumlah persoalan dalam pertanggungjawaban penggunaan anggaran tersebut.
Temuan itu mencakup bukti penginapan senilai Rp66,2 juta yang tidak terkonfirmasi, pembayaran komponen perjalanan dinas sebesar Rp126,228 juta yang tidak sesuai ketentuan, hingga perjalanan dinas ganda senilai Rp9,1 juta.
Temuan tersebut tercantum dalam Laporan Hasil Pemeriksaan (LHP) BPK RI Tahun 2025 pada bagian 3.2.4, halaman 38–43, yang mengulas verifikasi dokumen pertanggungjawaban dan biaya perjalanan dinas PT BLJ.
Rp3,06 Miliar untuk Perjalanan Dinas
Berdasarkan laporan pemeriksaan, PT BLJ menganggarkan biaya perjalanan dinas tahun 2024 sebesar Rp3,058 miliar, dengan realisasi mencapai Rp1,665 miliar.
Sementara pada 2025, hingga Semester I, anggaran perjalanan dinas tercatat sekitar Rp1,587 miliar, dengan realisasi Rp1,394 miliar.
Jika digabungkan, total realisasi perjalanan dinas selama periode tersebut mencapai Rp3.060.436.807.
Besarnya anggaran tersebut kemudian menjadi objek pemeriksaan BPK, terutama terkait apakah setiap pembayaran benar-benar didukung dokumen yang lengkap, sah dan sesuai dengan perjalanan yang sebenarnya dilakukan.
BPK Uji 327 Dokumen
Dalam pemeriksaannya, BPK melakukan uji petik terhadap 327 dokumen pertanggungjawaban perjalanan dinas.
Hasil pemeriksaan menunjukkan masih terdapat berbagai kelemahan administrasi dan verifikasi. Di antaranya dokumen tanpa invoice hotel atau bukti pembayaran penginapan, bukti BBM yang tidak mencantumkan nomor kendaraan dan tanggal pengisian, tiket transportasi yang tidak mencantumkan tanggal atau nama pelaksana, hingga klaim perjalanan dinas yang tidak ditandatangani Direktur.
BPK juga menemukan adanya dokumen perjalanan dinas yang tanggal pelaksanaannya tidak sesuai dengan surat tugas.
Dalam beberapa kasus, perjalanan ke lebih dari satu lokasi juga tidak dilengkapi tanda tangan dan stempel dari masing-masing lokasi tujuan. Bahkan terdapat lembar kunjungan SPPD yang tidak ditandatangani dan tidak mencantumkan nama pejabat yang memberikan pengesahan.
Rp66,2 Juta Penginapan Tak Terkonfirmasi
Temuan yang lebih serius muncul ketika BPK melakukan konfirmasi langsung kepada 11 penyedia penginapan atau hotel.
Hasilnya, auditor menemukan adanya bukti pertanggungjawaban perjalanan dinas yang tidak sesuai dengan kondisi senyatanya.
BPK mencatat biaya penginapan sebesar Rp66.200.000 yang tidak terkonfirmasi atau tidak ditemukan dalam database penginapan yang dikonfirmasi.
Temuan ini menjadi salah satu titik penting dalam pemeriksaan karena dokumen yang digunakan sebagai dasar pertanggungjawaban tidak sepenuhnya dapat dikonfirmasi kepada pihak penyedia penginapan.
Namun, penting dicatat, LHP BPK tidak menyatakan bahwa nilai Rp66,2 juta tersebut merupakan tindak pidana atau kerugian negara.
BPK mencatat pembayaran tersebut sebagai kelebihan pembayaran dan menyebut bahwa seluruhnya telah disetorkan kembali ke Rekening Kas PT BLJ.
Rp126,22 Juta Tidak Sesuai Ketentuan
Selain persoalan penginapan, BPK menemukan pembayaran komponen biaya perjalanan dinas sebesar Rp126.228.590 yang tidak sesuai ketentuan.
Nilai tersebut terdiri atas tiga persoalan.
Pertama, terdapat perjalanan dinas yang tidak terkonfirmasi ke lokasi perjalanan senilai Rp10.570.000.
Kedua, terdapat kelebihan pembayaran biaya perjalanan dinas sebesar Rp87.598.590.
Ketiga, terdapat perjalanan dinas yang tidak sesuai dengan data presensi kehadiran di PT BLJ sebesar Rp28.060.000.
Ketiga komponen tersebut jika dijumlahkan mencapai Rp126.228.590.
BPK mencatat seluruh kelebihan pembayaran tersebut telah ditindaklanjuti dengan penyetoran kembali ke rekening kas PT BLJ.
Ada Perjalanan Dinas Ganda Rp9,1 Juta
Pemeriksaan BPK kemudian menemukan persoalan lain.
Dalam pemeriksaan lebih lanjut atas pertanggungjawaban beban perjalanan dinas, ditemukan pembayaran perjalanan dinas ganda.
BPK menyebut terdapat perjalanan yang dilakukan pada tanggal yang sama oleh pelaksana perjalanan dinas yang sama, serta perjalanan yang tanggalnya saling beririsan.
Nilai pembayaran yang ditemukan mencapai Rp9.100.000.
Kelebihan pembayaran tersebut juga telah ditindaklanjuti dengan penyetoran seluruhnya ke rekening kas PT BLJ.
Persoalan Bukan Sekadar Kuitansi
Temuan BPK menunjukkan persoalan perjalanan dinas PT BLJ tidak berhenti pada kelengkapan kuitansi.
BPK juga menyoroti lemahnya proses verifikasi internal.
Manager Keuangan PT BLJ disebut mengakui masih terdapat kelemahan pada tim verifikator pertanggungjawaban. Tim tersebut masih mengesahkan bukti perjalanan dinas meskipun dokumennya tidak lengkap.
Padahal, menurut ketentuan perusahaan, pelaksana perjalanan dinas diwajibkan menyerahkan seluruh dokumen pertanggungjawaban sebelum dapat memperoleh surat tugas berikutnya.
BPK juga mencatat bahwa dalam praktiknya masih terdapat pertanggungjawaban tanpa laporan perjalanan maupun invoice hotel.
Yang menjadi sorotan lainnya, Tim SPI tidak melakukan audit internal terhadap perbaikan yang seharusnya dilakukan oleh tim verifikator dalam proses penyusunan laporan pertanggungjawaban perjalanan dinas.
BPK kemudian menyimpulkan kondisi tersebut menunjukkan bahwa verifikasi dan kelengkapan dokumen pertanggungjawaban perjalanan dinas belum memadai dan belum akuntabel.
Aturan Baru, tetapi Dasarnya Dipertanyakan
BPK juga memeriksa perubahan aturan perjalanan dinas PT BLJ.
Sebelum 26 Februari 2024, perjalanan dinas mengacu pada SOP Perjalanan Dinas. Setelah itu, ketentuan didasarkan pada Peraturan Direktur PT BLJ Nomor 01.d2/PERDIR/BLJ/II/2024, yang disahkan pada 1 Maret 2024.
Namun, BPK menemukan bahwa menurut keterangan Direktur, penyusunan aturan tersebut didasarkan pada hasil diskusi dengan APIP. Persoalannya, tidak terdapat dokumen kertas kerja hasil diskusi tersebut.
BPK juga mencatat komponen biaya perjalanan disusun berdasarkan besaran lumpsum untuk uang makan, uang saku dan penginapan, sedangkan transportasi dibayar secara at cost tanpa batasan pagu maksimal.
Karyawan Disebut Belum Mendapat Sosialisasi Memadai
BPK juga menemukan persoalan dari sisi pemahaman pegawai.
Berdasarkan keterangan pelaksana perjalanan dinas, mereka tidak memahami secara rinci tata cara perjalanan dinas maupun perhitungan komponen biayanya.
Divisi HRD disebut hanya memberikan penjelasan secara lisan mengenai dokumen yang harus dilampirkan setelah perjalanan dinas.
Bahkan, Manager HRD menyampaikan bahwa sepanjang 2024 hingga Semester I 2025 tidak terdapat invoice hotel dalam dokumen pertanggungjawaban perjalanan dinas. Sosialisasi mengenai tata cara perjalanan dinas juga belum dilakukan kepada seluruh karyawan.
Sekitar Rp201,5 Juta Menjadi Sorotan
Jika tiga kelompok pembayaran yang disebut dalam LHP dijumlahkan, yaitu Rp66,2 juta penginapan tidak terkonfirmasi, Rp126,228 juta pembayaran tidak sesuai ketentuan, dan Rp9,1 juta perjalanan dinas ganda, nilainya mencapai sekitar Rp201,53 juta.
Namun, angka tersebut perlu ditempatkan secara tepat.
Rp201,53 juta bukan dinyatakan BPK sebagai kerugian negara. Laporan pemeriksaan mencatat kelebihan pembayaran tersebut telah ditindaklanjuti dengan penyetoran kembali ke rekening kas PT BLJ.
Dengan demikian, persoalan utama yang muncul dari temuan BPK adalah lemahnya sistem pengendalian, verifikasi dan akuntabilitas perjalanan dinas, bukan kesimpulan bahwa telah terjadi tindak pidana.
Pertanyaan untuk Manajemen BLJ
Temuan ini menyisakan sejumlah pertanyaan bagi manajemen PT BLJ.
Mengapa bukti pertanggungjawaban yang tidak lengkap masih dapat disahkan oleh tim verifikator?
Mengapa bukti penginapan yang tidak terkonfirmasi dapat masuk dalam dokumen pertanggungjawaban?
Bagaimana perjalanan dinas yang tidak sesuai dengan data presensi dapat dibayarkan?
Mengapa perjalanan dinas ganda dapat terjadi dan baru diketahui dalam pemeriksaan BPK?
Dan mengapa SPI tidak melakukan audit internal terhadap proses perbaikan verifikasi perjalanan dinas?
Pertanyaan tersebut penting karena pengelolaan perjalanan dinas menyangkut penggunaan uang perusahaan dan merupakan bagian dari tata kelola BUMD.
BPK sendiri mengaitkan persoalan tersebut dengan prinsip tata kelola perusahaan yang baik, termasuk transparansi, akuntabilitas, pertanggungjawaban, kemandirian dan kewajaran sebagaimana diatur dalam PP Nomor 54 Tahun 2017 tentang BUMD.
Pada akhirnya, persoalan perjalanan dinas PT BLJ bukan semata tentang berapa rupiah yang telah dikembalikan ke kas perusahaan. Pertanyaan yang lebih mendasar adalah apakah mekanisme pengawasan yang sama masih memungkinkan pembayaran bermasalah terjadi kembali setelah pemeriksaan BPK selesai.
Komentar