
BOSP Bengkalis Disorot: SPJ Tak Sesuai Transaksi, Kas Selisih Rp.333 Juta, Rp.238,26 Juta Wajib Dipulihkan
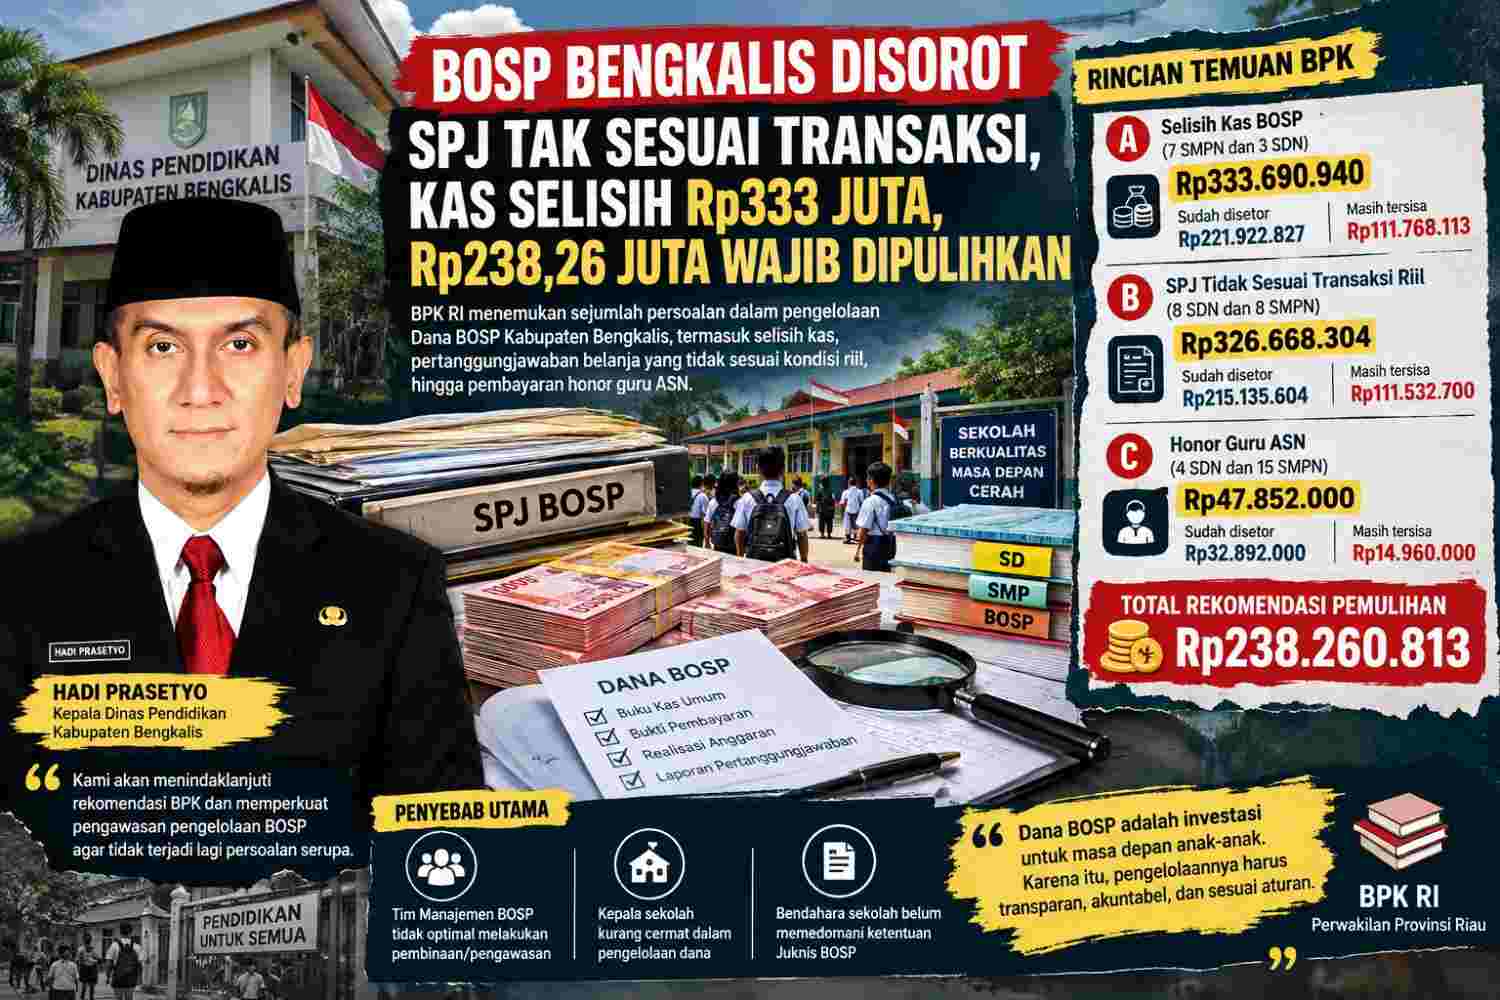
BENGKALIS — Pengelolaan Dana Bantuan Operasional Satuan Pendidikan (BOSP) Kabupaten Bengkalis Tahun Anggaran 2025 menyisakan sejumlah persoalan serius. Badan Pemeriksa Keuangan (BPK) RI Perwakilan Provinsi Riau menemukan selisih kas, pertanggungjawaban belanja yang tidak menggambarkan kondisi sebenarnya, hingga pembayaran honor kepada guru berstatus ASN.
Temuan tersebut muncul dari pemeriksaan secara uji petik terhadap penggunaan Dana BOSP Reguler dan Kinerja pada satuan pendidikan di Kabupaten Bengkalis.
Dalam Laporan Hasil Pemeriksaan (LHP), BPK mencatat bahwa Pemerintah Kabupaten Bengkalis pada 2025 memiliki 13 TK Negeri Pembina, 317 SDN dan 86 SMPN. Sampai 30 November 2025, anggaran BOSP Reguler dan Kinerja mencapai Rp.108,323 miliar dengan realisasi Rp.93,015 miliar atau 85,87 persen.
Namun, di balik realisasi tersebut, BPK menemukan tiga persoalan utama.
Kas tercatat, tetapi fisiknya berbeda
Temuan pertama menyangkut ketidaksesuaian antara pencatatan kas dengan kondisi kas sebenarnya.
BPK memeriksa Buku Kas Umum (BKU), buku pembantu, rekening koran, melakukan pemeriksaan fisik kas atau cash opname, serta mewawancarai kepala sekolah dan bendahara BOSP.
Hasilnya, ditemukan selisih kurang kas Dana BOSP pada tujuh SMPN dan tiga SDN sebesar Rp.333.690.940.
Sebanyak Rp.221.922.827 telah disetor ke Kas Daerah. Namun masih terdapat saldo selisih sebesar Rp.111.768.113. Temuan tersebut dituangkan dalam Tabel 3.13 LHP.
Salah satu angka yang mencolok terdapat pada SMPN 4 Mandau dengan selisih Rp.92.916.655 dan SMPN 1 Rupat sebesar Rp.76.935.000. Sementara SMPN 3 Bantan masih tercatat memiliki selisih Rp.34.833.113.
Pertanyaan yang kemudian muncul adalah: bagaimana mekanisme pengendalian kas BOSP berjalan jika pencatatan dalam BKU dapat berbeda dengan uang yang secara fisik tersedia?
SPJ lebih besar daripada transaksi riil
Persoalan kedua bahkan menyentuh langsung pertanggungjawaban belanja.
BPK menyatakan telah memeriksa bukti pertanggungjawaban dan melakukan konfirmasi kepada penyedia. Hasilnya, nilai belanja yang tercatat dalam SPJ dan BKU tidak sesuai dengan nilai serta kondisi belanja sebenarnya pada delapan SDN dan delapan SMPN.
Nilai belanja yang tercatat dalam SPJ mencapai Rp.5,398 miliar, sedangkan belanja riil yang diperiksa sebesar Rp.5,071 miliar.
Selisihnya mencapai Rp.326.668.304.
Dari nilai tersebut, Rp.215.135.604 telah disetor ke Kas Daerah. Namun masih terdapat Rp.111.532.700 yang menjadi sisa pertanggungjawaban belanja tidak sesuai kondisi senyatanya.
Sekolah yang masuk dalam tabel pemeriksaan antara lain SDN 10 Pinggir dengan selisih Rp.44.501.310, SMPN 1 Mandau Rp.61.299.395, SMPN 3 Bantan Rp.38.862.190, serta SMPN 4 Mandau Rp.67.350.000.
BPK mencatat keterangan kepala sekolah dan bendahara bahwa kondisi tersebut terjadi karena Dana BOSP digunakan untuk membayar pengeluaran yang tidak dapat dianggarkan dalam RKAS karena tidak memenuhi ketentuan Juknis pengelolaan Dana BOSP.
Di titik ini, persoalan tidak berhenti pada angka.
Jika dokumen pertanggungjawaban tidak sama dengan transaksi riil, siapa yang memeriksa dokumen tersebut sebelum dinyatakan sebagai pertanggungjawaban sekolah?
Dan karena BPK juga melakukan konfirmasi kepada penyedia, pertanyaan berikutnya menjadi lebih penting: apakah setiap nilai yang tercantum dalam SPJ benar-benar dibayarkan kepada penyedia, kepada siapa pembayaran dilakukan, dan siapa yang menyusun pertanggungjawaban tersebut?
LHP BPK tidak menyatakan bahwa kondisi tersebut merupakan tindak pidana. Tetapi perbedaan antara dokumen dan kondisi riil merupakan persoalan tata kelola yang layak dijelaskan secara terbuka.
Honor guru ASN juga ditemukan
Temuan ketiga berkaitan dengan pembayaran honor.
BPK menemukan pembayaran honorarium kepada guru berstatus ASN pada empat SDN dan 15 SMPN dengan total Rp.47.852.000.
Honor tersebut antara lain diberikan atas keterlibatan dalam kegiatan ekstrakurikuler, kepanitiaan ANBK dan kegiatan komunitas belajar.
Sebanyak Rp32.892.000 telah disetor ke Kas Daerah. Dengan demikian, masih terdapat kelebihan pembayaran sebesar Rp.14.960.000.
BPK kemudian mengutip ketentuan Juknis BOSP yang mensyaratkan guru penerima honor tertentu berstatus bukan ASN, selain persyaratan lainnya.
Rp.238,26 juta menjadi angka rekomendasi
Ketiga persoalan tersebut kemudian menghasilkan angka yang menjadi perhatian utama dalam LHP.
BPK menghitung kelebihan pembayaran yang menjadi rekomendasi pemulihan sebesar Rp.238.260.813.
Angka itu bukan nilai awal seluruh temuan, melainkan saldo yang masih harus dipulihkan setelah sebagian dana dikembalikan.
Rinciannya:
Selisih kas BOSP: Rp.111.768.113
SPJ tidak sesuai kondisi sebenarnya: Rp.111.532.700
Honor guru ASN: Rp.14.960.000
Total: Rp.238.260.813.
Dengan demikian, nilai awal tiga kelompok persoalan tersebut mencapai lebih dari Rp.708 juta, sementara yang masih menjadi rekomendasi pemulihan BPK sebesar Rp238,26 juta.
BPK soroti tiga titik lemah pengawasan
BPK tidak hanya mencatat angka. Auditor juga mengidentifikasi penyebab persoalan.
Pertama, Tim Manajemen BOSP Dinas Pendidikan dinilai tidak optimal dalam melakukan pembinaan dan pengawasan.
Kedua, kepala sekolah dinilai tidak cermat dalam melaksanakan dan mempertanggungjawabkan penggunaan Dana BOSP.
Ketiga, bendahara sekolah dinilai belum memedomani ketentuan dalam menatausahakan, membayarkan dan mempertanggungjawabkan belanja BOSP.
Kondisi ini menimbulkan pertanyaan yang lebih luas.
Jika mekanisme pembinaan dan pengawasan sudah berjalan, mengapa selisih kas, perbedaan SPJ dengan transaksi riil, serta pembayaran honor yang tidak sesuai ketentuan masih dapat terjadi di sejumlah satuan pendidikan?
Bupati setuju ditindaklanjuti
BPK merekomendasikan agar Kepala Dinas Pendidikan memperkuat pembinaan dan pengawasan terhadap pengelolaan BOSP, meningkatkan kecermatan kepala sekolah, serta memastikan bendahara memedomani ketentuan yang berlaku.
BPK juga merekomendasikan pemrosesan kelebihan pembayaran sebesar Rp.238.260.813 untuk disetorkan ke Kas Daerah.
Selanjutnya, Kepala BPKAD selaku Bendahara Umum Daerah diperintahkan untuk menyetorkan pemulihan tersebut ke Kas Negara. Dalam LHP disebutkan Bupati Bengkalis sependapat dengan rekomendasi BPK dan akan menindaklanjutinya paling lambat 60 hari setelah LHP diterima.
Pertanyaan publik belum selesai
Pengembalian uang memang penting. Tetapi persoalan yang lebih besar adalah mengapa sistem pengendalian tidak mencegah ketidaksesuaian tersebut sejak awal.
Sebab, temuan BPK memperlihatkan tiga persoalan sekaligus: pencatatan kas yang tidak sama dengan kondisi fisik, dokumen pertanggungjawaban yang tidak sesuai transaksi riil, serta pembayaran honor yang tidak sesuai ketentuan.
Karena itu, tindak lanjut yang patut dipantau publik bukan hanya berapa uang yang dikembalikan, tetapi juga:
siapa yang memeriksa, siapa yang mengesahkan, bagaimana verifikasi dilakukan, dan apa yang berubah setelah temuan BPK tersebut?
Pertanyaan itu menjadi penting agar Dana BOSP benar-benar kembali pada tujuan utamanya: membiayai kebutuhan operasional satuan pendidikan dan mendukung kepentingan peserta didik, bukan sekadar memenuhi kelengkapan administrasi. Baca dan pahami naskah berita berikut secara menyeluruh. Identifikasi fakta utama, lokasi, objek, tokoh, peristiwa, angka penting, serta konflik atau isu yang menjadi fokus berita.Kemudian ubah isi berita tersebut menjadi gambar ilustrasi jurnalistik yang kuat, menarik, profesional, realistis, dan memiliki nilai berita tinggi.
Komentar