
130 Kontrak Kritis di Siak, 117 Tak Jalani SCM: BPK Temukan Kelebihan Pembayaran Rp.179,5 Juta
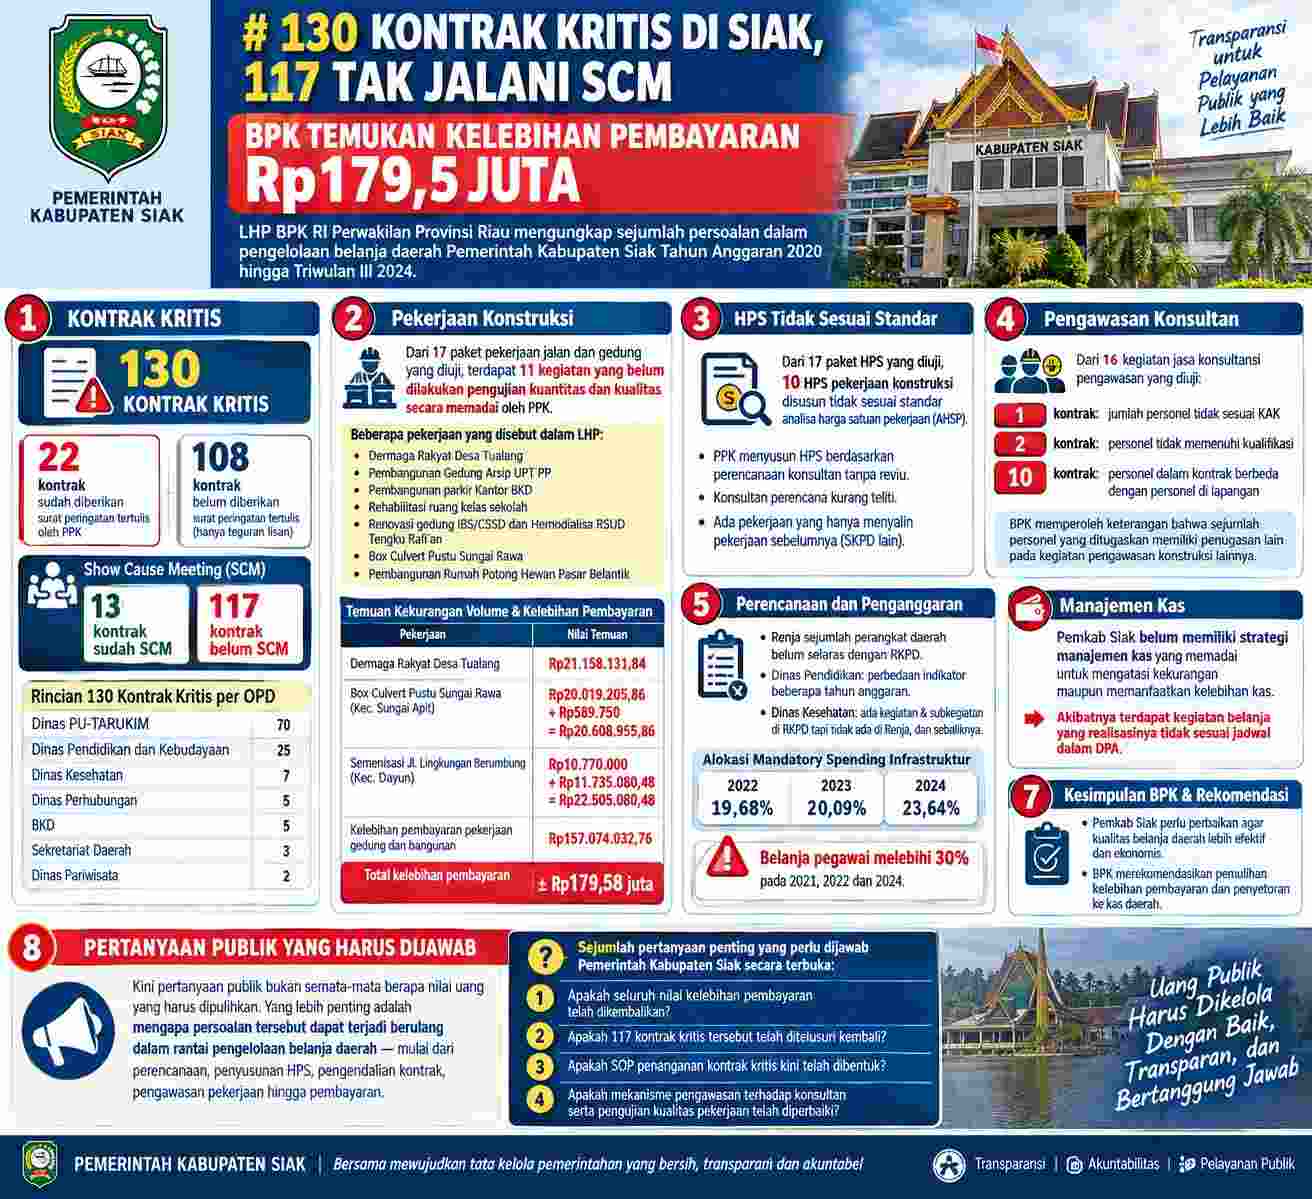
SIAK — Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) RI Perwakilan Provinsi Riau mengungkap sejumlah persoalan dalam pengelolaan belanja daerah Pemerintah Kabupaten Siak Tahun Anggaran 2020 hingga Triwulan III 2024.
Persoalan tersebut tidak berhenti pada lemahnya perencanaan dan penganggaran. BPK juga menemukan kelemahan manajemen kas, penanganan kontrak kritis, pengawasan pekerjaan konstruksi, hingga adanya kelebihan pembayaran dan potensi kelebihan pembayaran pada sejumlah proyek.
Salah satu temuan yang patut mendapat perhatian adalah persoalan 130 kontrak yang mengalami kondisi kritis*. Dari hasil pemeriksaan secara uji petik, BPK mencatat hanya 22 kontrak yang diberikan surat peringatan tertulis oleh Pejabat Pembuat Komitmen (PPK). Sementara 108 kontrak lainnya tidak diberikan surat peringatan tertulis.
Dalam sejumlah kasus, keterlambatan pekerjaan disebut hanya ditindaklanjuti dengan teguran secara lisan.
Persoalan menjadi lebih serius ketika BPK menemukan bahwa dari 130 kontrak kritis tersebut, hanya 13 kontrak yang telah menjalani Show Cause Meeting (SCM), sedangkan 117 kontrak belum dilakukan SCM. Jumlah tersebut tersebar pada sejumlah perangkat daerah. Dinas PU-TARUKIM menjadi yang terbesar dengan 70 kontrak, disusul Dinas Pendidikan dan Kebudayaan sebanyak 25 kontrak, Dinas Kesehatan tujuh kontrak, Dinas Perhubungan lima kontrak, BKD lima kontrak, Sekretariat Daerah tiga kontrak dan Dinas Pariwisata dua kontrak.
BPK menyatakan penanganan kontrak kritis di lingkungan Pemkab Siak belum dilaksanakan secara memadai. Dalam pemeriksaannya, BPK juga menemukan persoalan lain dalam pelaksanaan pekerjaan konstruksi.
Dari 17 paket pekerjaan jalan dan gedung yang diuji, terdapat 11 kegiatan yang belum dilakukan pengujian kuantitas dan kualitas secara memadai, oleh PPK. Beberapa pekerjaan yang disebut dalam laporan pemeriksaan antara lain Dermaga Rakyat Desa Tualang, pembangunan sejumlah Gedung Arsip UPT PP, pembangunan parkir Kantor BKD, rehabilitasi ruang kelas sekolah, renovasi gedung IBS/CSSD dan Hemodialisa RSUD Tengku Rafi'an, Box Culvert Pustu Sungai Rawa serta pembangunan Rumah Potong Hewan Pasar Belantik. Ketiadaan pengujian tersebut menjadi penting karena BPK kemudian menemukan kekurangan volume dan ketidaksesuaian spesifikasi pada sejumlah pekerjaan.
Pada pekerjaan Dermaga Rakyat Desa Tualang, misalnya, BPK menemukan kekurangan volume senilai Rp.21.158.131,84. Pada pekerjaan Box Culvert Pustu Sungai Rawa Kecamatan Sungai Apit, BPK menemukan kekurangan volume sebesar Rp.20.019.205,86 serta koreksi harga satuan sebesar Rp.589.750, sehingga total kelebihan pembayaran mencapai Rp.20.608.955,86. Sementara pada pekerjaan Semenisasi Jalan Lingkungan Berumbung Kecamatan Dayun ditemukan potensi kekurangan volume Rp.10.770.000 dan pekerjaan yang tidak sesuai spesifikasi dengan potensi kelebihan pembayaran Rp.11.735.080,48. Totalnya mencapai Rp.22.505.080,48. Untuk sejumlah pekerjaan gedung dan bangunan, BPK mencatat kelebihan pembayaran sebesar *Rp157.074.032,76*. Jika kedua kelompok nilai tersebut dijumlahkan, nilainya mencapai sekitar Rp179,58 juta.
Namun, angka tersebut bukan satu-satunya persoalan yang muncul dalam LHP. BPK juga menemukan bahwa penyusunan Harga Perkiraan Sendiri (HPS) belum sepenuhnya didukung persyaratan teknis dan data kondisi riil yang dapat dipertanggungjawabkan. Dari 17 paket dokumen HPS yang diuji, terdapat 10 HPS pekerjaan konstruksi yang disusun tidak sesuai standar analisa harga satuan pekerjaan (AHSP). BPK bahkan mencatat keterangan bahwa sejumlah PPK menyusun HPS berdasarkan perencanaan konsultan tanpa melakukan reviu atas pekerjaan konsultan tersebut. Dalam laporan pemeriksaan juga disebutkan bahwa konsultan perencana kurang teliti dan terdapat pekerjaan yang hanya menyalin pekerjaan sebelumnya yang dilakukan SKPD lain. Di sisi pengawasan, masalah kembali ditemukan. Dari 16 kegiatan jasa konsultansi pengawasan yang diuji, BPK menemukan satu kontrak dengan jumlah personel tidak sesuai KAK, dua kontrak dengan personel yang tidak memenuhi kualifikasi, serta 10 kontrak dengan personel yang tercantum dalam kontrak berbeda dengan personel yang berada di lapangan.
BPK memperoleh keterangan bahwa sejumlah personel yang ditugaskan dalam kontrak memiliki penugasan lain pada kegiatan pengawasan konstruksi lainnya. Persoalan lain muncul dalam perencanaan dan penganggaran. BPK menemukan Renja sejumlah perangkat daerah belum sepenuhnya selaras dengan RKPD.
Pada Dinas Pendidikan terdapat perbedaan indikator pada beberapa tahun anggaran. Pada Dinas Kesehatan bahkan ditemukan kegiatan dan subkegiatan yang terdapat dalam RKPD tetapi tidak ada dalam Renja, dan sebaliknya. Pada sisi anggaran, alokasi mandatory spending infrastruktur juga belum memenuhi ketentuan yang menjadi dasar pemeriksaan BPK. Alokasi infrastruktur pada 2022 hanya 19,68 persen, 2023 sebesar 20,09 persen dan 2024 sebesar 23,64 persen. Sebaliknya, alokasi belanja pegawai tercatat melebihi ambang 30 persen pada 2021, 2022 dan 2024. Persoalan manajemen kas pun menjadi perhatian.
BPK menyatakan Pemerintah Kabupaten Siak belum memiliki strategi manajemen kas yang memadai untuk mengatasi kekurangan maupun memanfaatkan kelebihan kas. Kondisi tersebut menyebabkan terdapat kegiatan belanja yang realisasinya tidak sesuai jadwal dalam DPA.
Pada akhirnya, BPK menyimpulkan bahwa Pemerintah Kabupaten Siak sebaiknya melakukan perbaikan agar peningkatan kualitas belanja daerah dapat terlaksana lebih efektif dan ekonomis. BPK juga merekomendasikan langkah pemulihan atas kelebihan pembayaran dan meminta agar sejumlah nilai tersebut disetorkan kembali ke kas daerah.
Kini pertanyaan publik bukan semata-mata berapa nilai uang yang harus dipulihkan. Yang lebih penting adalah mengapa persoalan tersebut dapat terjadi berulang dalam rantai pengelolaan belanja daerah—mulai dari perencanaan, penyusunan HPS, pengendalian kontrak, pengawasan pekerjaan hingga pembayaran.
Publik juga layak mengetahui sejauh mana rekomendasi BPK telah ditindaklanjuti Pemerintah Kabupaten Siak.
Apakah seluruh nilai kelebihan pembayaran telah dikembalikan?
Apakah 117 kontrak kritis tersebut telah ditelusuri kembali? Apakah SOP penanganan kontrak kritis kini telah dibentuk?
Dan apakah mekanisme pengawasan terhadap konsultan serta pengujian kualitas pekerjaan telah diperbaiki? Pertanyaan-pertanyaan tersebut penting dijawab secara terbuka karena seluruh rangkaian belanja tersebut pada akhirnya menggunakan uang publik.
Komentar