
Rp.6,18 Miliar Belanja Bermasalah: Jejak Rp.2,26 Miliar BBM Meranti Dipertanyakan, Penyedia Tak Akui Kuitansi
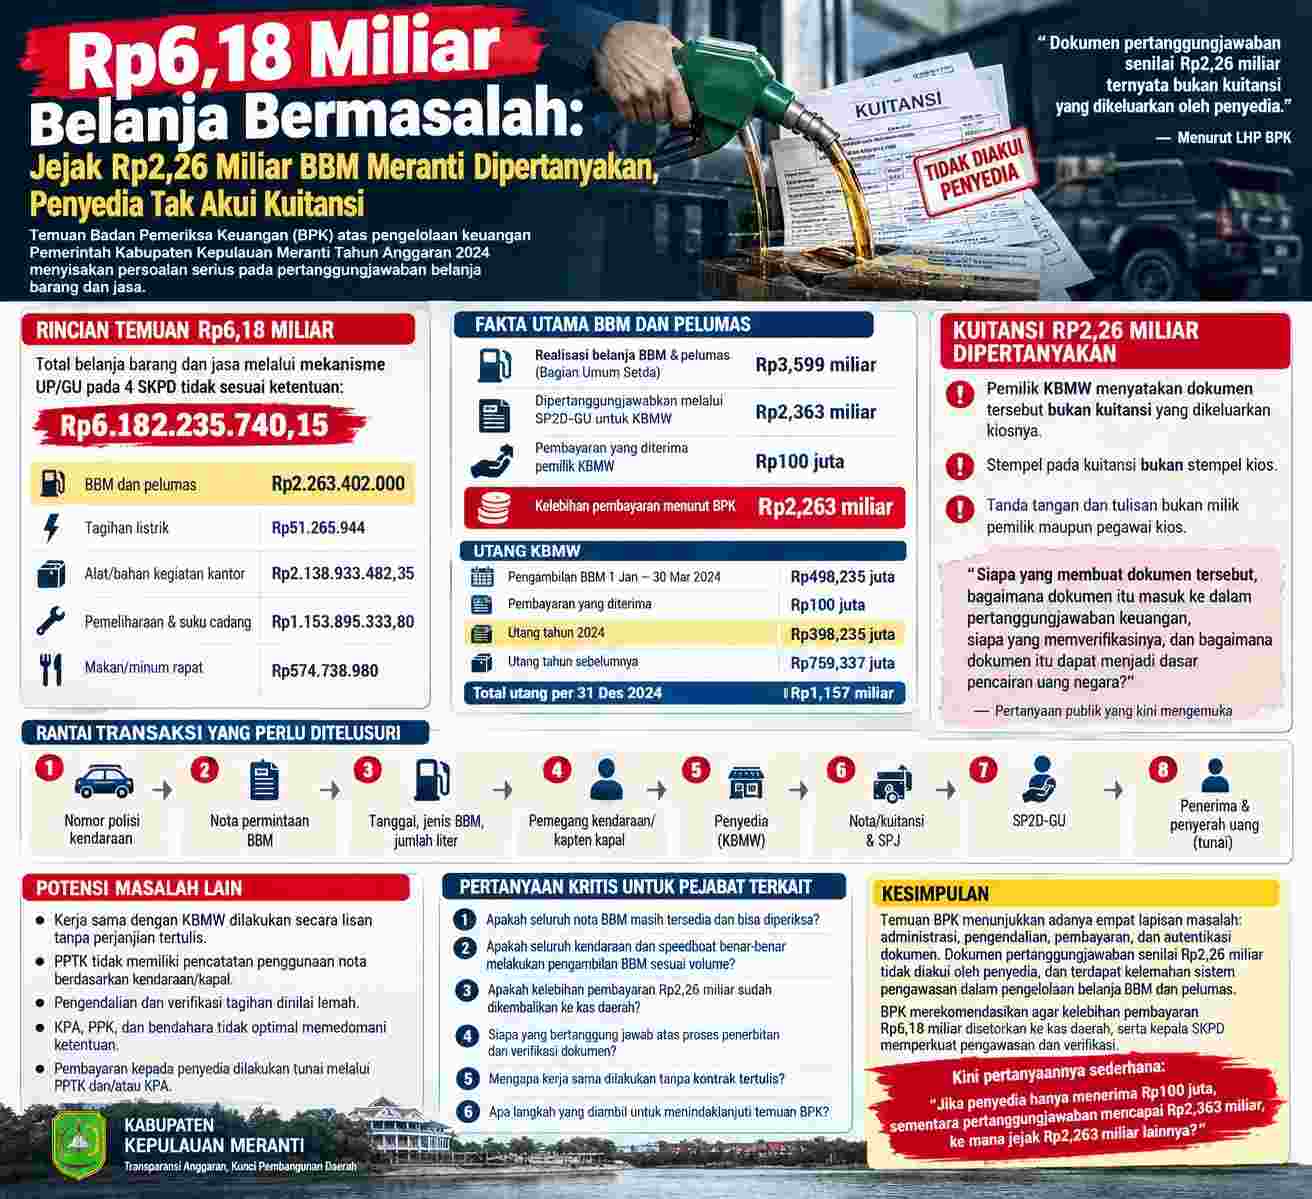
KEPULAUAN MERANTI — Temuan Badan Pemeriksa Keuangan (BPK) atas pengelolaan keuangan Pemerintah Kabupaten Kepulauan Meranti Tahun Anggaran 2024 menyisakan persoalan serius pada pertanggungjawaban belanja barang dan jasa.
Dari total Rp.6,182 miliar belanja yang dinilai tidak sesuai ketentuan pada mekanisme UP/GU di empat SKPD, komponen terbesar berasal dari belanja bahan bakar minyak (BBM) dan pelumas sebesar R.p2.263.402.000.
Namun persoalannya bukan semata soal kelebihan pembayaran.
BPK menemukan adanya perbedaan mencolok antara dokumen pertanggungjawaban pemerintah dengan keterangan pihak penyedia BBM.
Dalam Laporan Hasil Pemeriksaan (LHP) BPK atas LKPD Kabupaten Kepulauan Meranti Tahun 2024, realisasi Belanja Bahan Bakar dan Pelumas pada Bagian Umum Sekretariat Daerah tercatat sebesar Rp.3,599 miliar.
Dari jumlah tersebut, sekitar Rp.2,363 miliar dipertanggungjawabkan melalui SP2D-GU untuk pembelian BBM dan pelumas pada KBMW.
Masalah muncul ketika BPK meminta keterangan pemilik penyedia.
Menurut keterangan yang dituangkan BPK dalam laporan pemeriksaan, pengambilan BBM dan pelumas dari KBMW pada 1 Januari hingga 30 Maret 2024 mencapai Rp.498,235 juta.
Tetapi pembayaran yang diterima pemilik kios hanya Rp.100 juta.
Dengan demikian, masih terdapat utang belanja tahun 2024 sebesar Rpy.398,235 juta. Ditambah utang tahun sebelumnya Rp.759,337 juta, total utang Bagian Umum Sekretariat Daerah kepada KBMW per 31 Desember 2024 mencapai Rp.1,157 miliar.
Lebih mengejutkan, setelah 30 Maret 2024 KBMW disebut tidak lagi menyediakan BBM dan pelumas kepada Bagian Umum Setda karena persoalan utang belanja tahun-tahun sebelumnya.
Kuitansi Rp.2,263 Miliar Dipertanyakan
Di sinilah titik krusial temuan tersebut.
BPK menyatakan bukti pertanggungjawaban menunjukkan realisasi BBM dan pelumas sebesar Rp.2,363 miliar.
Tetapi dari jumlah tersebut, hanya Rp.100 juta yang benar-benar diterima pemilik KBMW.
Selisihnya, Rp2,263 miliar, kemudian dinilai BPK sebagai kelebihan pembayaran atas bukti pertanggungjawaban yang tidak riil dibelanjakan pada KBMW.
Ketika kuitansi/nota senilai Rp.2,263 miliar diperlihatkan kepada pemilik KBMW, yang bersangkutan menyatakan dokumen tersebut bukan kuitansi yang dikeluarkan kiosnya.
Bukan hanya itu.
Menurut keterangan yang dicatat BPK, stempel pada kuitansi tersebut juga bukan stempel kios. Tanda tangan dan tulisan pada dokumen tersebut pun dinyatakan bukan tulisan pemilik maupun pegawai kios.
Temuan ini membuat pertanyaan publik bergeser.
Bukan lagi sekadar, “Mengapa terjadi kelebihan pembayaran?”
Pertanyaan yang lebih mendasar adalah:
Siapa yang membuat dokumen tersebut, bagaimana dokumen itu masuk ke dalam pertanggungjawaban keuangan, siapa yang memverifikasinya, dan bagaimana dokumen itu dapat menjadi dasar pencairan uang negara?
Sistem BBM Tanpa Kontrak Tertulis
LHP BPK juga mengungkap lemahnya sistem pengendalian.
Kerja sama pembelian BBM dan pelumas antara Bagian Umum Setda dengan KBMW dilakukan secara lisan dan tidak didukung Surat Perjanjian Kerja Sama.
Dalam mekanisme yang dijelaskan kepada BPK, staf PPTK membuat nota permintaan BBM yang mencantumkan nomor polisi, tanggal pengisian, jenis BBM dan jumlah liter.
Nota tersebut kemudian diberikan kepada pemegang kendaraan atau kapten kapal untuk mengambil BBM.
Secara teori, mekanisme tersebut memungkinkan pemerintah melakukan penelusuran dari kendaraan hingga jumlah liter BBM.
Tetapi dalam praktiknya, BPK mendapatkan pengakuan bahwa pengendalian tersebut belum memadai.
PPTK tidak memiliki pencatatan penggunaan nota permintaan BBM dari masing-masing kendaraan maupun kapal yang dapat digunakan sebagai data pembanding ketika penyedia mengajukan tagihan.
Artinya, terdapat celah dalam rantai pengawasan:
kendaraan — nota — liter BBM — penyedia — tagihan — SPJ — SP2D.
Jika salah satu mata rantai tidak diverifikasi, maka dokumen yang lengkap secara administratif belum tentu membuktikan transaksi yang sebenarnya.
Rp.6,18 Miliar Bukan Hanya BBM
Persoalan BBM tersebut merupakan bagian dari temuan yang lebih besar.
BPK mencatat pertanggungjawaban belanja barang dan jasa melalui mekanisme UP/GU pada empat SKPD tidak sesuai ketentuan sebesar Rp.6.182.235.740,15.
Selain BBM dan pelumas Rp.2,263 miliar, terdapat kelebihan pembayaran tagihan listrik Rp.51,265 juta, alat/bahan kegiatan kantor Rp.2,138 miliar, pemeliharaan dan suku cadang Rp.1,153 miliar, serta makan dan minum rapat Rp.574,738 juta.
BPK menilai KPA tidak optimal dalam melakukan pengujian atas tagihan dan pengawasan pelaksanaan anggaran.
PPK juga dinilai kurang cermat dalam memverifikasi pertanggungjawaban.
Sementara bendahara pengeluaran maupun bendahara pengeluaran pembantu pada sejumlah SKPD dinilai tidak memedomani ketentuan dalam mempertanggungjawabkan belanja.
Jejak yang Perlu Dibuka
Temuan tersebut membuka ruang bagi pemeriksaan lebih jauh.
Untuk memastikan ke mana sebenarnya uang tersebut mengalir, dokumen yang perlu dibuka bukan hanya kuitansi.
Pemeriksaan harus ditarik sampai ke nomor polisi kendaraan, pemegang kendaraan, tanggal pengisian, jenis BBM, jumlah liter, nota permintaan, rekap penyedia, perjalanan kendaraan, SPJ, SP2D-GU, hingga pihak yang menerima dan menyerahkan uang secara tunai.
Sebab, LHP BPK mencatat bahwa pembayaran kepada penyedia dilakukan secara tunai melalui PPTK dan/atau KPA.
Pertanyaan lainnya adalah apakah seluruh kendaraan dan speedboat yang tercantum dalam nota benar-benar melakukan pengambilan BBM sesuai volume yang dipertanggungjawabkan.
Jika seluruh nota tersedia, seharusnya jejak tersebut dapat direkonstruksi.
Siapa yang Harus Menjawab?
Publik berhak mendapatkan penjelasan mengenai bagaimana dokumen pertanggungjawaban senilai Rp.2,263 miliar dapat digunakan dalam mekanisme pembayaran apabila pihak penyedia menyatakan tidak pernah menerbitkan dokumen tersebut.
Pemerintah Kabupaten Kepulauan Meranti juga perlu menjelaskan apakah kelebihan pembayaran tersebut telah seluruhnya dikembalikan ke kas daerah, siapa pihak yang bertanggung jawab atas pengembalian, serta apakah telah dilakukan pemeriksaan internal terhadap proses penerbitan dan verifikasi dokumen.
BPK sendiri merekomendasikan agar kepala SKPD melakukan pengawasan dan pengendalian secara optimal, memerintahkan PPK dan PPTK memedomani ketentuan serta cermat dalam melakukan verifikasi, dan memproses kelebihan pembayaran sebesar Rp.6.182.235.740,15 untuk disetorkan ke Kas Daerah.
Temuan BPK ini belum dengan sendirinya menyatakan telah terjadi tindak pidana korupsi atau pemalsuan dokumen. Namun adanya dokumen pertanggungjawaban yang tidak diakui oleh penyedia merupakan fakta pemeriksaan yang layak ditelusuri lebih lanjut oleh aparat pengawasan maupun pihak berwenang sesuai kewenangannya.
Kini pertanyaannya sederhana: jika penyedia hanya menerima Rp100 juta, sementara pertanggungjawaban mencapai Rp.2,363 miliar, ke mana jejak Rp.2,263 miliar lainnya?
Pertanyaan itu hanya dapat dijawab melalui pembukaan seluruh rantai transaksi—dari nomor polisi kendaraan hingga orang terakhir yang memegang dan mempertanggungjawabkan uang tersebut.
Komentar